


 四大家族垄断市场,国产工业机器人如何发展?


在世界工业机器人业界中,以瑞士的ABB、德国的库卡、日本的发那科和安川电机最为著名,并称工业机器人四大家族。全球机器人市场中,四大家族一直占据着重要位置,总市场份额一度超过50%以上。
2015年以来由于细分领域新兴机器人厂商的崛起,如丹麦优傲机器人生产的6轴串联工业机器人和RethinkRobotics生产的机器人因轻巧灵活而广受市场青睐,使四大家族量价齐降,市占率遭受一定程度的挤压。
但作为全球行业龙头,四大家族总体上依然占据主导地位,尤其是在需求量逐步放大的中国市场,2016年四大家族在中国工业机器人的市场份额总和接近60%。
外资企业机器人业务对比:四大家族体量领先。
从收入规模来看,国际四大家族的体量处于领先地位,其中发那科2017年机器人业务收入为17.58亿美元。
从盈利能力来看,两家核心零部件企业纳博和哈默纳科的减速器业务2017年的营业利润率分别为18%和26%,领先于四大家族和杜尔集团,核心零部件较高的技术壁垒也使得龙头企业拥有较强的议价能力。库卡运营效率较高,纳博人均产值领先。
资产周转率反映了一个企业的运营效率,体现了资产从投入到产出的流转速度。
库卡2017年机器人业务的资产周转率为1.96次,显著高于其他企业,主要原因在于库卡生产的机器人大多运用于下游的汽车制造业。汽车领域自动化需求高,其流水线式生产的特点有利于将每个环节分解成基本的标准化工序,易于形成规模生产。
另外,库卡受益于德国巴伐利亚的产业集群,客户包括通用汽车、克莱斯勒、福特汽车、保时捷、宝马、奥迪、奔驰等。
从人均产值来看,纳博特斯克2017年减速器业务的人均产值为65万美元/人,显著高于安川、库卡和杜尔集团,反映出核心零部件企业较高的制造效率。
两种路径,布局全产业链的发展经验
四大家族在机器人领域的绝对领导地位来自业务先发优势和全产业链布局优势。
细究四大家族的发展进程,早期均从事机器人产业链相关的业务,虽然起步业务和发展路径各不相同,但最终都实现了从应用开发、前端销售、系统集成到客户服务的全价值链业务模式。
对四大家族全产业链形成路径进行分析,将其划分为以下两种方式:
自上而下的发展路径:
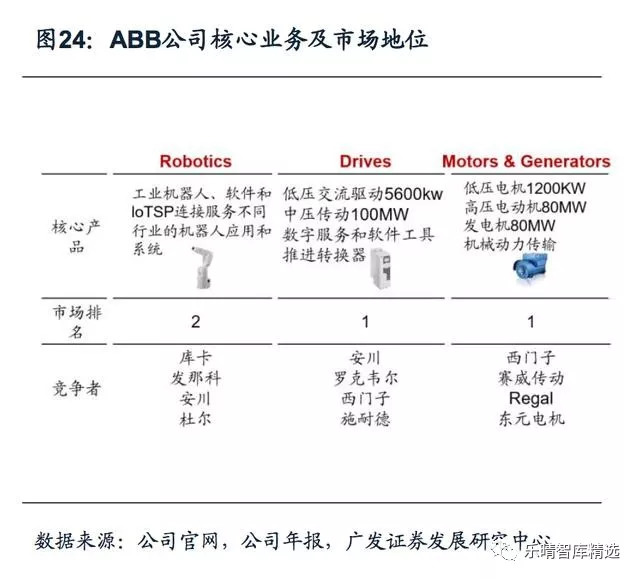
四大家族中发那科、安川和ABB采取自上而下的发展路径,初期深耕零部件领域,后期向机器人本体及下游集成应用领域扩展。
发那科以数控系统起家;安川专注伺服、变频器;ABB运动控制技术在业内领先。
后期三大巨头本体与解决方案同步推进,布局方式主要是合作或收购,布局领域以高端应用汽车、3C行业等为主。
根据公司官网的披露,ABB2015年收购Gomtec加码协作机器人业务,2016年收购瑞典系统集成公司SVIA,2017年收购贝加莱与GE工业系统业务;安川2015年与北京东方昊为在喷砂、涂装机器人领域展开深度合作,同年携手恩耐NLIGHT开创机器人激光应用高端市场;发那科2014年与罗克韦尔签订合作协议,实现无缝集成制造,2016年联手科勒集团引领卫浴行业智能制造。
自下而上的路径:
不同于其他三家的成长路径,库卡由焊接设备起家,以下游的汽车领域系统集成为切入口,到本体制造,再到后期的控制器、伺服电机自制,实施了一条从下游系统集成向上游核心零部件拓展的逆向产业链一体化布局模式。
业务层面,不同于ABB涉足电工电网、发那科涉足数控机床、安川涉足电机和其他工业设备,库卡是四大家中唯一一家全部业务都集中在工业机器人领域的企业。
根据公司财报的数据,2017年库卡系统集成业务占收入的45.4%,机器人本体占34.5%,同时瑞仕格与库卡产生了良好的协同效应,占收入比稳步提升至22%。
2017年库卡公司被美的收购,加大了在中国市场的扩张力度。
下游逆向拓展的优势在于:
1) 广泛接触下游客户,了解终端用户的实际需求。库卡受益于德国汽车工业的繁荣发展,逐步由提供系统集成服务向本体生产拓展;
2) 库卡借助其在汽车工业中积累的技能经验,为其他领域研发自动化提供解决方案,例如用于医疗技术、太阳能工业和航空航天工业等,易于形成本体制造和下游集成优势。1985年库卡去掉工业机器人中的平行连杆结构,实现真正意义上的多关节控制,并逐渐成为机器人行业的默认准则。
国产企业全产业链布局之道
整体而言,国内机器人企业技术和市场集中度低,对产业链掌控能力相对较弱。上游零部件一直处于进口状态,对上游零部件厂商不具备议价优势;本体和集成企业大部分以组装和代加工为主,处于产业链低端,产业集中度低、总体规模小。
对于已经具备一定的资金、市场和技术实力的机器人企业来说,打造产业链成为企业扩大市场和影响力的重要途径。
目前国内领先机器人企业也已经陆续通过合作或并购的方式加紧扩展自己的产业版图,结合本土系统集成的服务优势,已经具备一定的竞争力,未来有望实现对国外品牌的进口替代。
根据产业链理论分析和国际先进厂商生产经验,我们认为机器人企业布局产业链有如下的可行方式:
由核心零部件向下拓展:生产数控系统、运动控制系统或伺服电机等自动化零部件的厂商,可依托技术优势向全产业链布局,能够发挥业务的协同性。
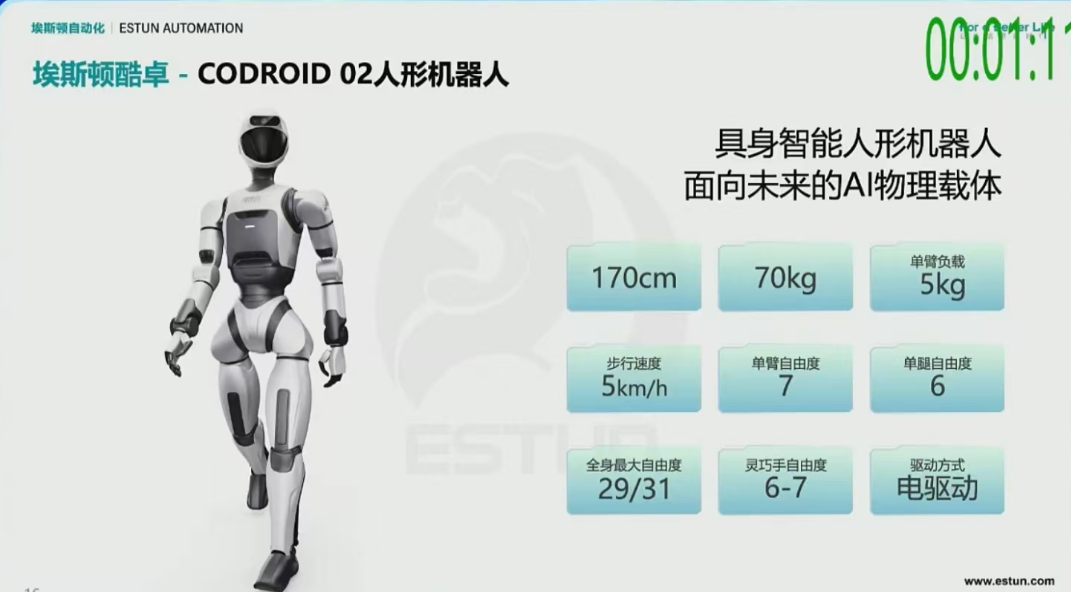
以埃斯顿为例,埃斯顿早期深耕于金属成形机床领域,依托成熟的伺服系统技术,同时收购TRIO进入高端运动控制领域,形成了贯穿全产业链的两大业务模块:智能装备核心功能部件和工业机器人及智能制造系统。
2017年埃斯顿实现营收1076.50百万元,毛利达33.44%,其中工业机器人业务营业收入489百万元,同比增长132%,增速是国内同行业中最高的。
库卡类似的成长路径。通过早期对特定行业制造工艺的了解,运用丰富的客户资源积累初始资本,继而通过合作研发、并购等方式进行产业链的溯源方向整合,提升行业集中度。
当前,易行成规模效应的汽车领域已被外资品牌占领,下游集成向细分化和专业化发展,以面板、半导体、锂电池制造为代表的3C电子加工行业空间广阔,自动化率需求大,有足够的空间诞生系统集成龙头厂商,深耕下游行业应用的厂商有望率先突围。目前较为成功的国内企业包括拓斯达、埃夫特等。
拓斯达以注塑机辅机设备起家,从系统集成入口切入机器人产业,掌握大量终端客户的数据,后期通过自主研发掌握了控制技术,并通过与武汉久同智能科技有限公司合作研发掌握了伺服驱动,目前业务领域已逐步延伸至整个产业链。
而非上市公司埃夫特主要采用“本体+系统集成”模式,作为工业机器人的用户,埃夫特深耕汽车领域,依靠对终端需求及工艺的充分了解,进行核心零部件的研发,逐步向全产业链模式转型。
其成长方式主要依靠并购,2015年收购意大利CMA公司,强化喷涂领域竞争力;2016年收购意大利EVOLUT公司,切入高端机器人集成应用;2017年收购意大利运动控制领域机器人核心零部件生产商ROBOX。
四大家族的起家皆是从事机器人产业链相关的业务,如ABB和安川电机从事电力设备电机业务,发那科研究数控系统,库卡最初从事焊接设备。最终他们能成为全球领先的综合型工业自动化企业,都是因为掌握了机器人本体及其核心零件的技术,并致力投入研究而最终实现一体化发展,这才有了今日工业机器人四大家族的美誉。
-
工业机器人
+关注
关注
91文章
3598浏览量
100048 -
ABB
+关注
关注
26文章
619浏览量
58545 -
库卡
+关注
关注
0文章
83浏览量
14808
原文标题:【深度】四大家族凭什么垄断全球市场?国产工业机器人出路在哪里?
文章出处:【微信号:robotn,微信公众号:产业大视野】欢迎添加关注!文章转载请注明出处。
发布评论请先 登录
2027北京具身智能机器人展万亿级市场六月启幕
2026年全球光伏系统清洁机器人市场分析报告
2026年全球管廊巡检机器人市场分析报告
2026年全球机器人摄像系统市场分析报告
2026年全球具身智能机器人仿真平台市场分析报告
2026年全球健康护理机器人市场分析报告
2026年全球机器人六轴力传感器市场分析报告
普渡科技领跑全球商用服务机器人市场
机器人超声波避障测距
基于米尔RK3576核心板的国产割草机器人解决方案
再谈低温烧结银的应用:从春晚四家机器人出镜的幕后推手说起
工业机器人TOP1,切入人形机器人赛道,意欲何为?
机器人将进入“场景为王”时代!四大形态共存,技术底座统一



评论